מגדל וגולדמן זקס: איך משווים לפני שמעבירים חיסכון
כסף חדש, שינוי מסלול בקשת ופדיון פוליסה אחרת הם שלוש החלטות שונות. כך משווים סיכון, מטבע ועלויות לפני הבחירה
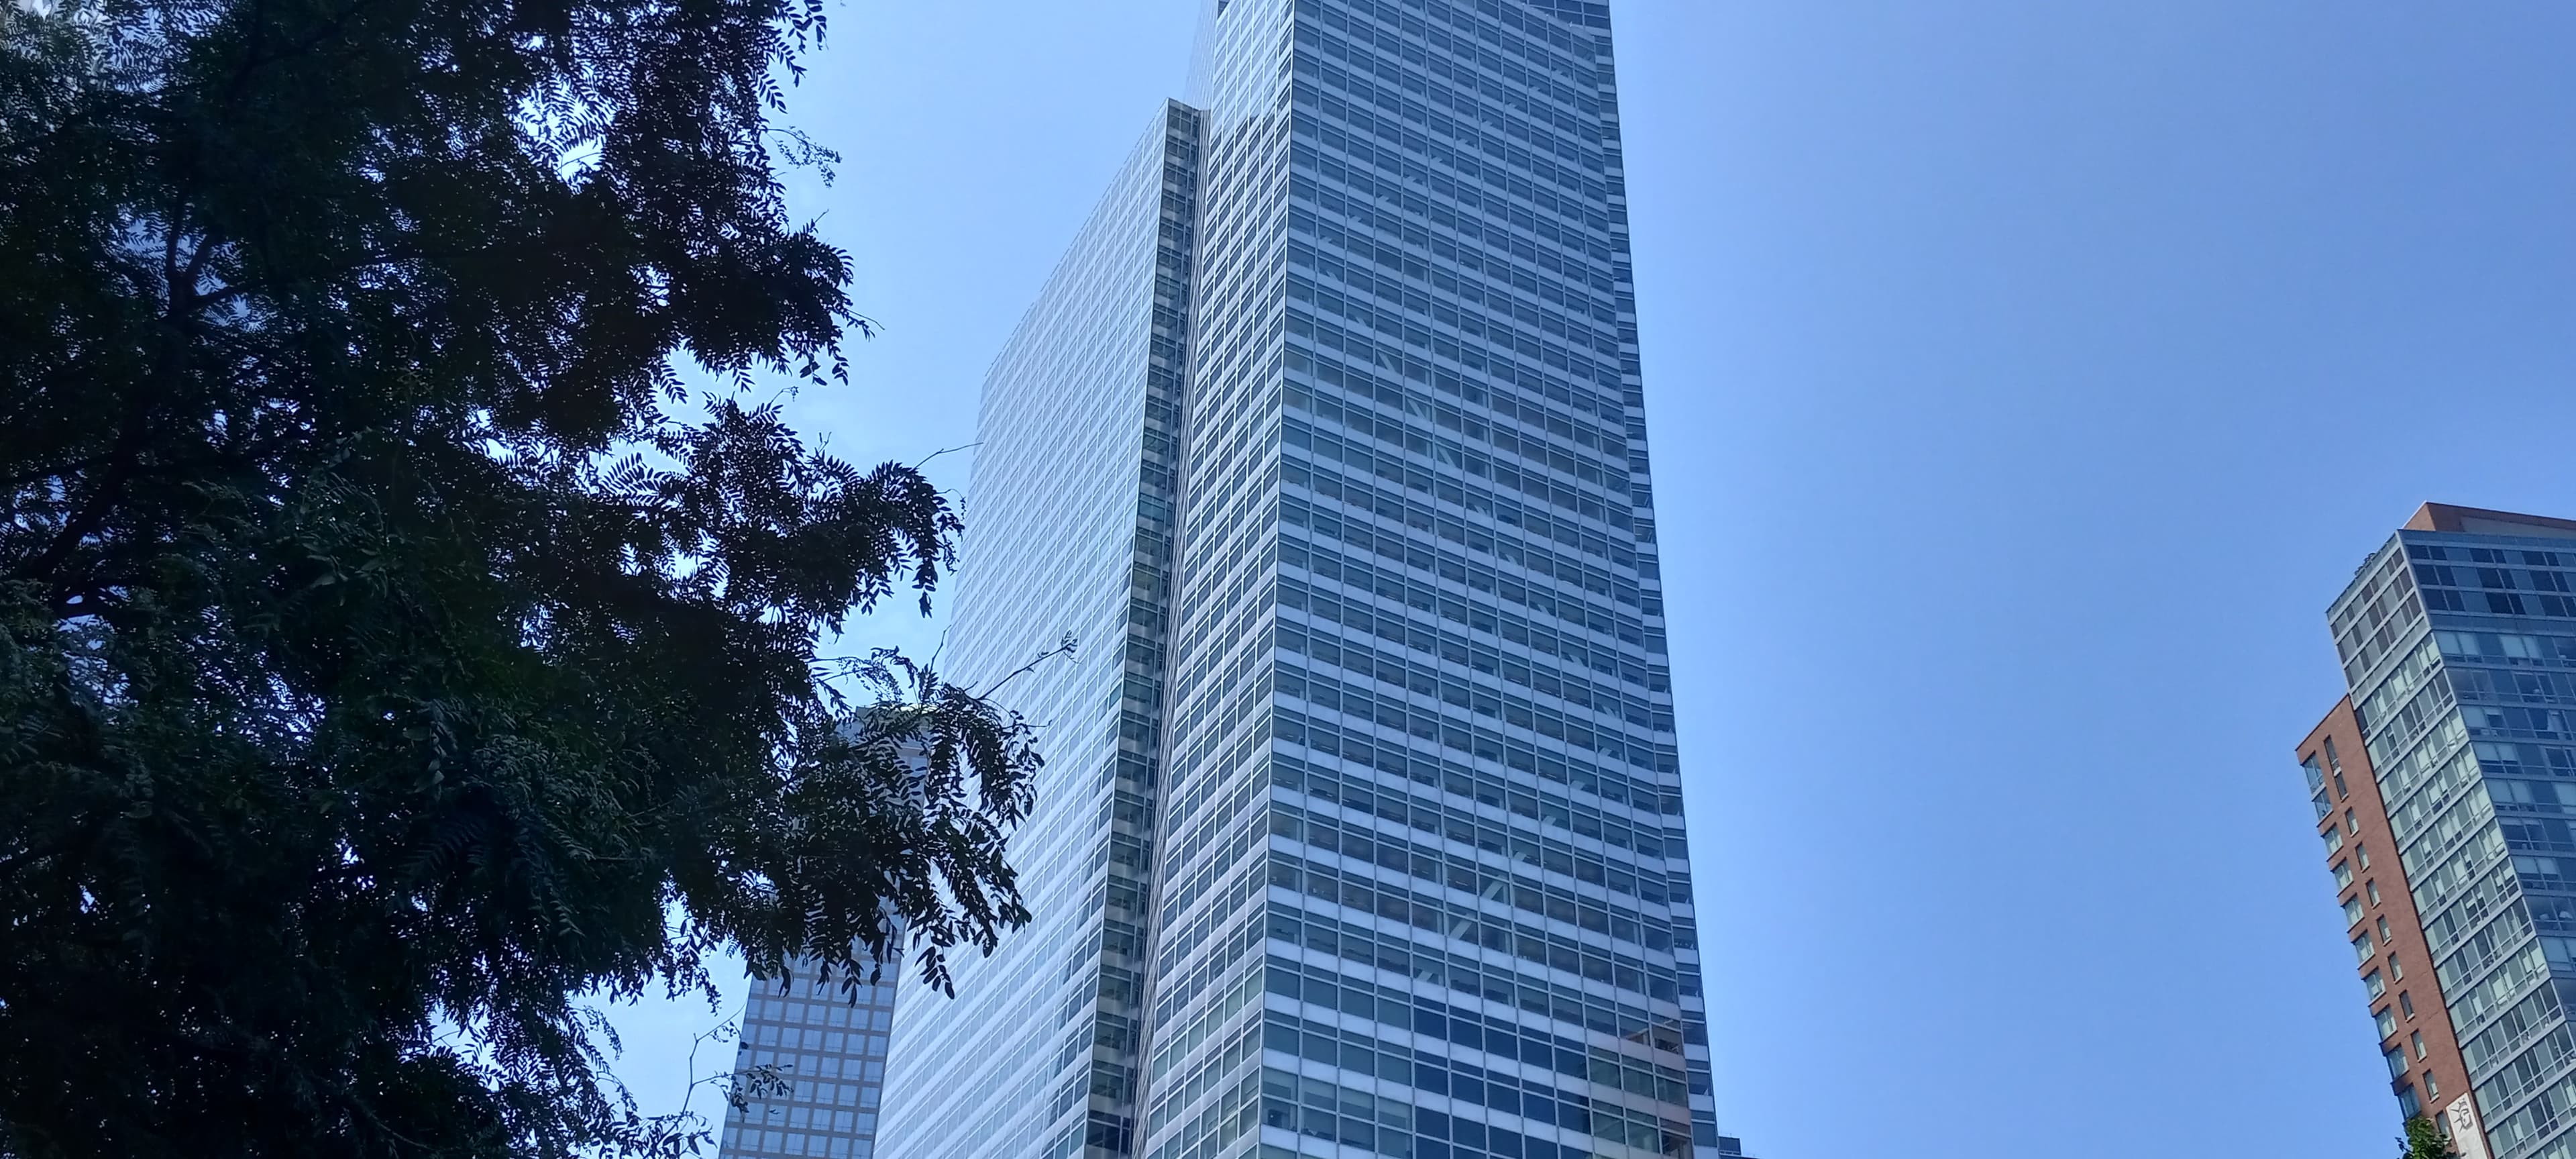
שני המסלולים החדשים של מגדל עם Goldman Sachs Asset Management מוסיפים אפשרות בחירה לחוסכים. השאלה המעשית היא מה הם מוסיפים לכסף שלכם - והאם כדי להגיע אליהם צריך לממש רווחים, לשנות חשיפה למניות או לוותר על תנאים קיימים. ההשוואה מתחילה במקור הכסף ובמטרה שלו, עוד לפני שבודקים את ההצעה.
200 West Street בניו יורק, צילום ארכיון מ־2024. צילום: Kidfly182, Wikimedia Commons, לפי רישיון CC BY 4.0. התמונה מוצגת בחיתוך לפי גודל המסך.
קודם מחליטים איזה כסף בוחנים
שני חוסכים יכולים לבקש את מסלול מגדל Goldman Sachs ולקבל החלטות שונות לגמרי. לאחד יש כסף חדש בחשבון הבנק; לשני יש פוליסת חיסכון ותיקה עם רווחים. הראשון בוחן איך להתחיל להשקיע. השני בוחן גם מה המחיר של יציאה מההשקעה הקיימת.
לפי הודעת מגדל, צוות Multi-Asset Solutions של Goldman Sachs Asset Management ינהל שני מסלולים חדשים בקשת לפרט: כללי ומניות. ההצטרפות היא לפוליסה של מגדל, לא לחשבון אישי בגולדמן זקס. כדי להשוות אותה לחלופה קיימת, מתחילים בפעולה שתידרש לבצע:
| מאיפה מגיע הכסף | מה בוחנים לפני הפעולה |
|---|---|
| כסף חדש בבנק | סכום ההשקעה, המועד שבו יידרש הכסף והחשיפה שתתווסף לשאר החיסכון |
| חיסכון שכבר נמצא בקשת לפרט | זמינות המסלול בפוליסה, שינוי הצבירה הקיימת מול ההפקדות העתידיות ותנאי העלות |
| פוליסה או השקעה בחברה אחרת | שווי פדיון נטו, מס שינוכה אם ימומש רווח ותנאים שיאבדו ביציאה |
המסלולים החדשים הם הזדמנות לבצע השוואה. אין הכרח שההשוואה תסתיים בהעברת כל החיסכון: אפשר לבחון בנפרד את הכסף החדש ואת הכסף שכבר צבר רווחים.
מעבר בתוך קשת ופדיון בחברה אחרת אינם אותה פעולה
דף קשת לפרט של מגדל קובע שאין תשלום מס בעת מעבר בין מסלולי ההשקעה בתוך הפוליסה; המס על הרווח החייב מנוכה במועד המשיכה. לכן השאלה הראשונה לחוסך בקשת היא אם אפשר לבחור במסלול החדש במסגרת הפוליסה שלו, ומה בדיוק משתנה בהוראה: הכסף שכבר נצבר, ההפקדות הבאות או שניהם.
כשכסף נמצא בחברה אחרת והפעולה כוללת פדיון, צריך לחשב כמה כסף יישאר לאחר ניכוי המס החל על המשיכה. ההטבה של שינוי מסלול בתוך קשת אינה אישור לפדיון פטור בחברה אחרת. גם העברה ישירה בין חשבונות אינה כשלעצמה קביעה שאין אירוע מס.
דוגמה חשבונית: בפוליסה קיימת מוצגת יתרה של 500,000 ₪. נניח שבאישור פדיון שקיבלתם מהחברה מופיע ניכוי מס של 20,000 ₪, כך שהסכום להשקעה מחדש הוא 480,000 ₪. אלו 20,000 ₪ שלא ימשיכו להשתתף בתשואה לאחר הפדיון. גם הרווח בפוליסה הישנה עשוי להתחייב במס בעת משיכה; לכן אין להסיק מכאן שנוצר הפסד מס קבוע, אלא שמשתנה מועד התשלום ובסיס הכסף המושקע. משווים את שתי החלופות נטו לאותו מועד. סכום המס כאן הונח לצורך הדוגמה; הוא אינו שיעור מס או חישוב זכאות אישי.
אין פירוש הדבר שמעבר לעולם אינו משתלם. פירושו שצריך להשוות את השיפור המבוקש מול הקדמת המס והסכום שממשיך לעבוד לאחריה. בלי אישור פדיון נטו, השוואת שתי שורות של תשואה או מחיר מפספסת חלק מהחשבון. את המיסוי האישי אפשר לבדוק עם בעל רישיון.
משווים חשיפות, לא רק את שם המסלול
במדיניות הרשמית, מסלול מגדל Goldman Sachs מניות מאפשר חשיפה למניות בארץ ובחו״ל בשיעור של 75%-120%, באמצעות השקעה ישירה, נגזרים וקרנות. תקרת החשיפה אינה אומרת ש־120% מהתיק חשופים למניות היום. היא מגדירה מה מותר לעשות במסלול.
למסלול הכללי מגדל מפרסמת מדיניות רחבה של חשיפה לנכסים מסוגים שונים, בכפוף לדין ולשיקול דעת ועדת ההשקעות. לא נקבע בה שיעור מניות קבוע. לכן לא נכון להציב מולו מסלול כללי אחר ולהניח שהסיכון זהה רק כי לשניהם אותו שם.
בהשוואה שימושית מבקשים נתונים לאותו מועד: חשיפה למניות, מטבע לאחר גידור, סוגי אג״ח ונכסים נוספים. אם במסלול אחד יש הרבה יותר מניות, תשואה גבוהה יותר בתקופת עליות אינה לבדה ראיה לניהול טוב יותר. ייתכן שפשוט נלקח יותר סיכון.
אפשר להתחיל בעמוד פוליסות החיסכון ולבחון מסלולים קיימים דרך כלי ההשוואה. עבור מסלול חדש, היעדר היסטוריית ביצועים ארוכה צריך להישאר גלוי. תשואה של קרן זרה או של מסלול ותיק אחר אינה התשואה של הפוליסה החדשה.
הפקדתם בשקלים. מה קורה כשהדולר יורד?
מדיניות מסלול המניות מציינת אפשרות לסיכוני מטבע. חיסכון המושקע בחו״ל יכול לעלות במטבע הזר ולהציג תוצאה שונה בשקלים. כדי להבין את ההשפעה צריך לדעת מה חשיפת המטבע שנותרה אחרי הגידור, ולא רק באילו בורסות נסחרים הנכסים.
נניח לצורך המחשה בלבד שהשקעה כולה דולרית וללא גידור. הנכסים עלו ב־10% בדולרים, אבל הדולר נחלש ב־8% מול השקל. התוצאה בשקלים היא 1.10 כפול 0.92, פחות 1: עלייה של 1.2%, לפני עלויות ומס. 100,000 ₪ הפכו בדוגמה ל־101,200 ₪, ולא ל־110,000 ₪.
גם בכיוון ההפוך המטבע משנה: ירידה של 10% בנכסים ועלייה של 8% בדולר נותנות 0.90 כפול 1.08, פחות 1 - ירידה של 2.8%. אלה חישובים להמחשת מטבע בלבד, לא תחזית או תיאור הרכב המסלולים החדשים. בתיק עם כמה מטבעות ועם גידור, התוצאה שונה.
למי שמחזיק כבר חיסכון משמעותי בחו״ל, תוספת מנהל בינלאומי אינה בהכרח תוספת פיזור במטבע. צריך לחבר את החשיפות הקיימות והחדשות. בחירה בכמה מנהלים עשויה לגוון את סגנון הניהול, ועדיין להשאיר חלק גדול מהכסף חשוף לאותו שוק ולאותו מטבע.
להפריד בין סכום שאפשר לסכן לבין כסף שכבר מיועד להוצאה
קשת מאפשרת משיכה בכל עת לפי תנאי המוצר וללא קנס פירעון מוקדם. נזילות אינה הגנה מירידות. אם הכסף מיועד לתשלום ידוע, השאלה היא כמה ממנו אפשר להשאיר חשוף לשוק גם אם הוא יירד לקראת מועד התשלום.
לדוגמה, מתוך 300,000 ₪ פנויים, 100,000 ₪ מיועדים לתשלום שכבר נקבע. שאלה על ״איזה מסלול מתאים ל־300 אלף״ מחברת שני צרכים שונים: הסכום שנדרש במועד קבוע והיתרה שיש לגביה גמישות. זו אינה המלצה לחלוקה מסוימת, אלא דרך להגדיר את השיחה לפני שבוחרים רמת סיכון.
מי שבונה חיסכון בהפקדות יכול לבחור גם סכום חודשי: דף קשת מפרסם הפקדה חודשית מ־200 ₪ או הפקדה חד־פעמית ראשונה מ־10,000 ₪, עם אפשרות לשלב. אלה תנאי המוצר הכלליים; הזמינות וההקצאה למסלול הספציפי נבדקות בהצעה.
את העלות משווים פעם אחת, ובאותה דרך
דמי הניהול בהצעה האישית הם חלק מהעלות. מגדל מפרסמת גם עלות שנתית צפויה הכוללת הוצאות ישירות הקשורות לניהול ההשקעות. מדובר בתחזית שעשויה להשתנות, ולא במחיר סופי שמובטח לכל השנים.
יש טעות נפוצה בהשוואה: מגדל מבהירה שהתשואות המפורסמות כבר משקפות את ההוצאות הישירות. אם מפחיתים מהתשואה שוב את כל אותן הוצאות, סופרים אותן פעמיים. דמי הניהול האישיים והאופן שבו מוצגת התשואה צריכים להיבדק בנפרד.
אם מוצעת הטבה בהצטרפות, אפשר לבקש את תנאיה בכתב ולהשוות את העלות הכוללת. אין סיבה שמבצע נקודתי יחליף בדיקה של סיכון, מיסוי והרכב ההשקעה. גם מנהל מוכר והצעה אטרקטיבית אינם מבטיחים יתרון בתשואה נטו.
מה תקבלו מהשוואה אישית
במקום להתחיל מהשאלה ״האם גולדמן זקס טובים״, אפשר להתחיל ממה שרוצים לשנות: יותר פיזור, ניהול אחר, חשיפה שונה למניות או בדיקת חלופה לחיסכון הקיים. אחר כך אפשר להעמיד מול המטרה הזו את שני המסלולים ואת תנאי ההצעה.
השאירו שם וטלפון. בשיחה נברר אם הכסף חדש או כבר מושקע, את הסכום המשוער ואת המועד שבו עשוי להידרש. אם יש פוליסה קיימת, נתחיל משם החברה והמסלול, ונברר אילו נתונים חסרים להשוואה. כך אפשר לבקש הצעה שמפרידה בין הכסף החדש לבין שינוי של החיסכון הקיים. אין צורך למסור פרטי חשבון בטופס.
שאלות לפני הצטרפות
האם חייבים לפדות פוליסת קשת קיימת כדי לבחור במסלול? לא מניחים שנדרש פדיון. קשת מאפשרת שינוי מסלולים בתוך הפוליסה ללא תשלום מס במעבר; צריך לאשר שהמסלול החדש זמין בפוליסה שלכם ומהם תנאי השינוי.
המסלול הכללי מחזיק שיעור מניות קבוע? לא לפי המדיניות הרשמית שנבדקה. היא מתירה נכסים מסוגים שונים לפי הדין ושיקול דעת ועדת ההשקעות. נתון על תמהיל בנקודת זמן אינו התחייבות שישמרו אותו.
אפשר להצטרף עם כסף חדש בלי להעביר את הפוליסה הישנה? אפשר לבחון הצטרפות נפרדת בכפוף לתנאי המוצר וההצעה. זו חלופה לבדיקה כאשר מימוש השקעה קיימת כרוך במס או באובדן תנאים, ולא המלצה אוטומטית להחזיק שתי פוליסות.
המידע נבדק ב־18.10.2026 לפי מקורות מגדל המקושרים בכתבה ולפי הודעת החברה על שיתוף הפעולה. אין כאן ייעוץ השקעות, מס או המלצה אישית לביצוע עסקה. אין הבטחת תשואה או שמירה על הקרן.
מה משתנה בחיסכון שלכם אם עוברים למסלול החדש?
השאירו שם וטלפון ונחזור אליכם לבירור ההבדלים מול החיסכון הקיים: חשיפה, עלויות והשלכות המעבר. אין צורך לשלוח מסמכים או פרטי חשבון בשלב הזה.
בשליחת הטופס אתם מבקשים שניצור איתכם קשר בנושא הכתבה. הבדיקה אינה מחייבת הצטרפות.
על מה הסתמכנו?
נבדק לאחרונה:
מערכת תשקיף מנתחת מדי חודש את הנתונים הרשמיים של רשות שוק ההון על קרנות הפנסיה, ההשתלמות, קופות הגמל ופוליסות החיסכון, וכותבת מדריכים שמסבירים איך המוצרים האלה עובדים. התוכן מידעי בלבד ואינו ייעוץ או המלצה.